
Aide à domicile
ce que c’est et comment la financer
Ce que recouvre l’aide à domicile, les trois façons de l’employer, les aides pour la financer et où se faire accompagner.
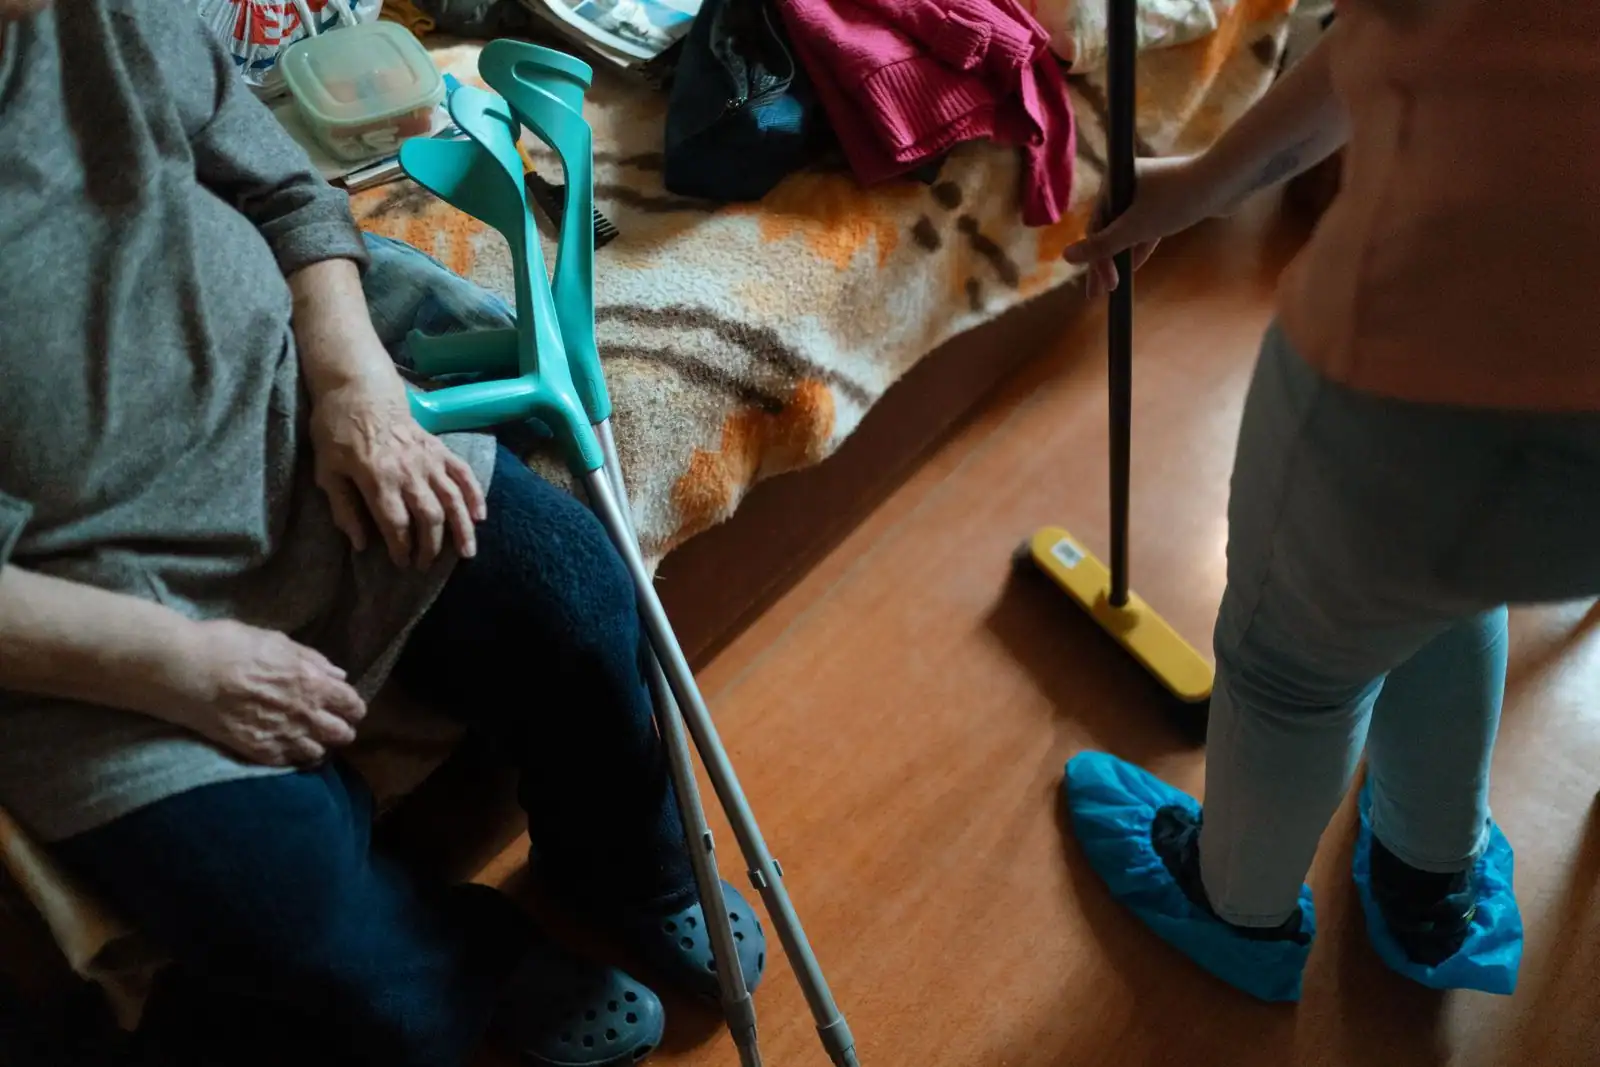
L’aide à domicile est un soutien dans les actes de la vie quotidienne (ménage, repas, courses, accompagnement) qui se distingue des soins médicaux. On peut l’employer de trois façons : en direct via le CESU, en mode mandataire ou via un organisme prestataire. Plusieurs aides financières existent et se cumulent souvent : crédit d’impôt services à la personne, APA, aides des caisses de retraite.
- Vie quotidienne, pas soins : ménage, repas, courses, accompagnement.
- Trois modes d’emploi : direct (CESU), mandataire, prestataire.
- Des aides cumulables : crédit d’impôt, APA, caisses de retraite.
- Montants à vérifier : les règles évoluent, consultez les sources officielles.
L’aide à domicile concerne beaucoup plus de monde qu’on ne le croit : des personnes âgées, bien sûr, mais aussi des familles débordées, des personnes en situation de handicap ou en convalescence. Derrière l’expression se cachent des réalités variées et un système d’aides financières qui rebute souvent par sa complexité. Voici de quoi y voir clair, sans se perdre dans les chiffres qui changent chaque année.
L’aide à domicile, qu’est-ce que c’est ?
L’aide à domicile désigne un soutien dans les actes de la vie quotidienne, à la maison. Cela couvre l’entretien du logement, la préparation des repas, les courses, l’aide à la toilette légère, l’accompagnement pour les sorties ou simplement une présence régulière. L’objectif est de permettre à une personne de rester chez elle dans de bonnes conditions, malgré l’âge, une maladie ou une perte d’autonomie.
Il faut la distinguer des soins médicaux. Une aide à domicile n’est pas une infirmière : elle ne réalise pas d’actes de soin comme les pansements ou les injections, qui relèvent de professionnels de santé. Cette frontière est importante, car elle détermine à la fois les compétences requises et les financements mobilisables. Pour la vie quotidienne, on parle d’aide à domicile ; pour le médical, on s’oriente vers des services de soins infirmiers.
Trois façons d’employer une aide à domicile
Le même service peut être organisé de trois manières, et le choix change pas mal de choses. En emploi direct, la personne aidée, ou sa famille, devient l’employeur de l’intervenant. C’est souvent le mode le plus souple et le moins coûteux, géré le plus simplement via le CESU, mais il implique d’assumer les responsabilités d’un employeur : contrat, planning, déclarations, remplacement en cas d’absence.
Le mode mandataire allège cette charge : un organisme s’occupe des démarches administratives et de la mise en relation, mais la personne aidée reste l’employeur. Le mode prestataire va plus loin : c’est l’organisme qui emploie l’intervenant et qui est responsable du service. La personne aidée est alors une cliente, sans aucune fonction d’employeur. Ce confort se paie généralement par un tarif plus élevé, mais il rassure beaucoup de familles, notamment pour la continuité du service.
| Mode | Qui est l’employeur ? | Ce que ça implique |
|---|---|---|
| Emploi direct (CESU) | La personne aidée ou sa famille | Souple et économique, mais tout à gérer soi-même |
| Mandataire | La personne aidée | L’organisme gère l’administratif, vous restez employeur |
| Prestataire | L’organisme | Vous êtes client, service pris en charge, tarif plus élevé |
Quelles aides financières pour la payer ?
C’est là que les choses se compliquent, car plusieurs dispositifs coexistent et peuvent souvent se cumuler. Les principaux sont le crédit d’impôt pour l’emploi à domicile, l’allocation personnalisée d’autonomie (APA) pour les personnes âgées en perte d’autonomie, les aides des caisses de retraite, et l’usage du CESU comme mode de déclaration et de paiement.
Chaque dispositif a ses conditions, ses plafonds et ses publics. L’APA, par exemple, dépend du niveau de perte d’autonomie et des ressources, tandis que le crédit d’impôt s’adresse plus largement à toute personne employant une aide à domicile. Les montants et les règles évoluant régulièrement, mieux vaut vérifier les chiffres à jour sur les sources officielles plutôt que de se fier à une estimation lue ailleurs.
Le crédit d’impôt et l’avance immédiate
Le crédit d’impôt services à la personne correspond à la moitié des dépenses engagées pour un emploi à domicile, dans une limite annuelle qui dépend de la situation du foyer. Concrètement, une partie de ce que vous dépensez vous est restituée. Point important : ce crédit bénéficie à tous les contribuables, qu’ils soient imposables ou non.
Longtemps, il fallait avancer la totalité et attendre l’année suivante pour récupérer la part couverte. L’avance immédiate a changé la donne : elle permet de ne régler, dès le départ, que la part qui reste réellement à votre charge. C’est un vrai soulagement de trésorerie, mais le dispositif demande une activation et une coordination avec votre mode de paiement, à vérifier au moment de la mise en place.
Les plafonds, taux et conditions des aides (crédit d’impôt, APA, aides des caisses de retraite) évoluent régulièrement et dépendent de chaque situation. Avant toute décision, vérifiez les règles en vigueur sur service-public.fr ou auprès d’un interlocuteur officiel, plutôt que de vous fier à un chiffre lu ailleurs.
Comment trouver une aide à domicile sérieuse
Quelques repères aident à éviter les mauvaises surprises. Vérifier qu’un organisme dispose bien d’un agrément ou d’une déclaration au titre des services à la personne est un premier filtre, car c’est aussi ce qui conditionne l’accès au crédit d’impôt. La transparence des tarifs compte tout autant : un devis clair, sans frais cachés, et un contrat écrit qui précise les missions, les horaires et les conditions de remplacement.
La continuité du service mérite une attention particulière. Que se passe-t-il si l’intervenant habituel est absent ? Comment sont gérés les imprévus ? Pour une personne dépendante, une interruption mal anticipée peut avoir des conséquences réelles. Mieux vaut poser ces questions avant de s’engager que de les découvrir au premier pépin.
Où se faire accompagner dans les démarches
Personne n’est censé démêler seul ce maquis administratif. Plusieurs interlocuteurs neutres peuvent orienter selon la situation : le centre communal d’action sociale (CCAS) de la mairie, les points d’information locaux dédiés à l’autonomie, ou encore le portail service-public.fr pour les démarches et les conditions officielles. Pour les personnes âgées, le département et les structures d’information sur l’autonomie sont des points d’entrée utiles.
-
Décrire le besoin réel
Lister ce dont la personne a besoin au quotidien : ménage, repas, accompagnement, fréquence des interventions.
-
Choisir un mode d’emploi
Décider entre emploi direct, mandataire ou prestataire selon le temps et les responsabilités que l’on peut assumer.
-
Identifier les aides
Se renseigner sur le crédit d’impôt, l’APA et les aides des caisses de retraite, et vérifier les conditions sur les sources officielles.
-
Se faire accompagner
Contacter le CCAS, un point d’information local ou service-public.fr pour obtenir une orientation adaptée et les bons formulaires.
Quelle différence entre aide à domicile et soins infirmiers ?
L’aide à domicile soutient les actes de la vie quotidienne : ménage, repas, courses, accompagnement, aide à la toilette légère. Elle ne réalise pas d’actes de soin comme les pansements ou les injections, qui relèvent de professionnels de santé. Pour le médical, on s’oriente vers des services de soins infirmiers à domicile.
Comment employer une aide à domicile ?
De trois façons. En emploi direct, vous êtes l’employeur, souvent via le CESU : plus souple et économique, mais vous gérez contrat, planning et déclarations. En mode mandataire, un organisme gère l’administratif mais vous restez employeur. En mode prestataire, l’organisme emploie l’intervenant et vous êtes simplement client, pour un tarif généralement plus élevé.
Quelles aides financières existent ?
Plusieurs dispositifs souvent cumulables : le crédit d’impôt pour l’emploi à domicile, l’allocation personnalisée d’autonomie (APA) pour les personnes âgées en perte d’autonomie, les aides des caisses de retraite, et le CESU comme mode de déclaration. Chaque aide a ses conditions ; vérifiez les montants à jour sur les sources officielles.
Comment fonctionne le crédit d’impôt ?
Il correspond à la moitié des dépenses engagées pour un emploi à domicile, dans une limite annuelle qui dépend de la situation du foyer, et il bénéficie à tous, imposables ou non. L’avance immédiate permet de ne régler dès le départ que la part réellement à votre charge, au lieu d’attendre l’année suivante.
Où s’adresser pour être accompagné ?
Vers des interlocuteurs neutres : le centre communal d’action sociale (CCAS) de la mairie, les points d’information locaux sur l’autonomie, le département pour les personnes âgées, ou le portail service-public.fr. Décrire le besoin réel de la personne aidée permet d’obtenir une orientation adaptée et les bons formulaires.
Le bon réflexe est de partir de la situation concrète de la personne aidée plutôt que d’un dispositif en particulier. En décrivant le besoin réel à l’un de ces interlocuteurs, on obtient une orientation adaptée et les bons formulaires, sans courir le risque de passer à côté d’une aide à laquelle on aurait droit.